

Працівник використовує власний автомобіль для робочих поїздок, заправляє його власним коштом, а роботодавець згодом відшкодовує витрати на бензин чи дизельне пальне. Чи може вважатись така компенсація доходом працівника та чи потрібно сплачувати з неї податки?

Щоденні поїздки на роботу можуть бути суттєвою статтею витрат, особливо якщо доводиться користуватися таксі. Іноді роботодавець погоджується повністю або частково компенсувати працівникам вартість проїзду. Чи потрібно сплачувати податки з таких коштів?
Українці можуть мати право на різні види державної допомоги та виплат. Право на них залежить від доходу, складу сім’ї, місця проживання, статусу та інших обставин. Яку державну підтримку можна отримати та чи можна оскаржити відмову в її призначенні або припинення виплат – розповідають юристи системи надання безоплатної правничої допомоги (БПД).
Люди, яким виповнилося 65 років та які не мають права на пенсію, можуть отримати державну соціальну допомогу. Її розмір залежить від прожиткового мінімуму для осіб, які втратили працездатність. Як оформити виплату та куди звертатись – розповідають юристи системи надання безоплатної правничої допомоги (БПД).
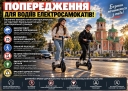
Електросамокати стали популярним засобом пересування, однак їх використання вимагає відповідальності, уважності та неухильного дотримання Правил дорожнього руху України. Нехтування правилами може створювати небезпеку не лише для самих водіїв, а й для пішоходів та інших учасників дорожнього руху.

Квартира, автомобіль, кошти чи інше майно, набуте подружжям у шлюбі, після розлучення можуть бути поділені або передані одному з них – за домовленістю чи за рішенням суду. Чи вважається отримане майно доходом і чи потрібно сплачувати з нього податки?
Якщо людина перед працевлаштуванням самостійно оплатила профілактичний медичний огляд, а після прийняття на роботу роботодавець повернув їй витрачені кошти, така компенсація є оподатковуваним доходом працівника. Це вважається додатковим благом та включається до загального оподатковуваного доходу працівника.
Роботодавець може надати родичам померлого працівника допомогу на його поховання. У 2026 році така виплата не оподатковується в межах 9 320 грн. Це правило застосовується, якщо допомогу надає роботодавець за останнім місцем роботи померлого працівника. Таке правило діє і тоді, коли допомогу на поховання виплачує колишній роботодавець померлого за останнім місцем його роботи перед виходом на пенсію.

Роботодавець може оплатити навчання працівника і за певних умов така оплата не вважатиметься його оподатковуваним доходом. Зокрема: це має бути український заклад вищої або професійно-технічної освіти; вартість такого навчання не повинна перевищувати 25 941 грн за один місяць навчання. Тобто не перевищувати трикратний розмір мінімальної заробітної плати, встановленої на 1 січня відповідного року.

Знижки в магазинах, акції та спеціальні пропозиції є вже звичною річчю. Але в окремих випадках отримана знижка може вважатися доходом покупця та оподатковуватися. Головне правило: податки залежать від того, чи є знижка персональною. Якщо магазин або компанія встановили знижку для всіх покупців або для певного кола клієнтів на однакових умовах, така знижка не вважається доходом людини і не оподатковується.
Повідомлення про наміри зміни тарифів (коригування) на послуги з поводження з побутовими відходами, які надаються комунальним підприємством «Комунсервіс» Хорольської міської ради Лубенського району Полтавської області
Оголошується конкурс на відбір суб'єкта оціночної діяльності!
ІНФОРМАЦІЙНЕ ПОВІДОМЛЕННЯ
про повторний конкурс та умови відбору суб’єкту оціночної діяльності, який здійснюватиме оцінку об’єкту оренди в с.Бригадирівка
Оголошується конкурс на відбір суб'єкта оціночної діяльності!
ІНФОРМАЦІЙНЕ ПОВІДОМЛЕННЯ
про конкурс та умови відбору суб’єкту оціночної діяльності, який здійснюватиме оцінку майна для цілей оренди в с.Хильківка
Інформаційне повідомлення про проведення конкурсного відбору суб’єкту оціночної діяльності, який здійснюватиме оцінку об’єктів оренди